Managing Director Political Economy and Policy Studies (PEPS) Anthony Budiawan. Foto: Dokumentasi pribadi/ukmdanbursa.com.
Oleh Anthony Budiawan,
Managing Director Political Economy and Policy Studies
UKMDANBURSA.COM – Otoritas Jasa Keuangan (OJK) pada 16 Oktober 2026 mengumumkan sanksi terhadap pelanggar ketentuan di pasar modal terkait tiga emiten besar Bursa Efek Indonesia, yakni PT Dian Swastatika Sentosa Tbk (DSSA), PT Barito Renewables Energy Tbk (BREN), dan PT Petrindo Jaya Kreasi Tbk (CUAN). OJK telah memeriksa perdagangan saham DSSA pada 2024-2026 dengan dugaan pelanggaran Pasal 91 dan 92 Undang-Undang Pasar Modal/UU Pengembangan dan Penguatan Sektor Keuangan (UUPM/UUPPSK), serta proses penawaran umum BREN dan CUAN dengan dugaan pelanggaran Pasal 107 UUPM/UUPPSK.
OJK menemukan tindak pidana manipulasi pasar saham DSSA yang dilakukan oleh nasabah-nasabah perorangan dan institusi, melalui beberapa anggota bursa. Tindakan manipulasi dilakukan secara terencana dan terstruktur, yang menyebabkan harga saham DSSA meningkat signifikan.
OJK juga menemukan fakta saham yang ditawarkan dalam IPO BREN dan CUAN tahun 2023 telah direncanakan sejak awal, diperuntukkan bagi sekelompok pihak terkait pemegang saham pengendali. OJK menemukan fakta tindakan untuk menyesatkan dalam melakukan pemesanan saham BREN dan CUAN, di mana terdapat pihak-pihak terkait dengan pengendali perusahaan memperoleh penjatahan saham dalam jumlah yang sangat besar dengan mengaburkan identitas dirinya. Hal ini berdampak terkonsentrasinya saham BREN dan CUAN pada sekelompok pihak tertentu, sehingga saham yang beredar di pasar menjadi terbatas.
OJK juga memastikan adanya keuntungan yang diperoleh secara tidak sah atas pelanggaran yang terjadi pada perdagangan saham DSSA dan pemesanan saham BREN dan CUAN. Atas hal-hal tersebut di atas, OJK mengenakan sanksi administratif.
OJK mengumumkan denda administratif Rp 2,1 triliun terkait perdagangan dan penjatahan saham DSSA, BREN, dan CUAN pada 16 Oktober 2026. Rinciannya adalah Rp 1,5 triliun terkait DSSA, Rp 500 miliar terkait BREN, dan Rp 100 miliar terkait CUAN. Otoritas juga melakukan pembekuan izin orang-perseorangan dari direksi perusahaan efek, setelah menemukan bukti pelanggarannya.
OJK menyebut, pengenaan sanksi di pasar modal tidak hanya dilakukan kali ini, tetapi telah dilakukan bersama Self-Regulatory Organization (SRO) sejak Januari sampai Oktober 2026, serta akan terus dilakukan secara konsisten sebagai bagian dari aksi reformasi pasar modal. Tidak kurang 835 pihak sudah terkena hukuman, sanksi, dan penegakan hukum di OJK.
OJK menjelaskan, pihak yang dikenai sanksi mencakup pelaku perdagangan, penjamin emisi, pihak penjatahan pasti, dan pemilik manfaat akhir yang melakukan pelanggaran. Pertanggungjawaban harus diarahkan kepada pihak yang melakukan, memerintahkan, dan menikmati hasilnya.
Nilai denda itu memang cukup besar. Namun, setidaknya tiga pertanyaan lebih besar juga harus segera dijawab: mengapa pelanggaran yang berakar sejak 2023 itu baru diumumkan sekarang? Lalu, siapa yang harus bertanggung jawab atas kegagalan pengawasannya? Tak kalah penting, bagaimana perlindungan terhadap investor?
Artikel pilihan:
Morgan Stanley Capital International dan Puncak Gunung Es Masalah Ekonomi RI
Penguasaan Pasokan, Pembentukan Harga
OJK akhirnya mengakui, perdagangan DSSA pada 2023–2026 mengandung manipulasi yang dilakukan secara terencana dan terstruktur melalui sejumlah anggota bursa. Pada BREN dan CUAN, pengaburan identitas pemesan serta penjatahan saham kepada kelompok yang terkait dengan pemegang saham pengendali berakibat saham terkonsentrasi, pasokan yang beredar di pasar terbatas.
Temuan itu menghubungkan dua persoalan: penguasaan pasokan saham dan pembentukan harga. Jika saham yang tampak tersebar ternyata dikendalikan kelompok yang sama, investor menghadapi pasar yang berbeda dari gambaran kepemilikan yang mereka lihat. Pemeriksaan harus membongkar pemilik sebenarnya, sumber dana, hubungan antarrekening, serta pihak yang mengarahkan transaksi.
Lonjakan harga sahamnya sudah terlihat sejak awal. CUAN ditawarkan pada Rp 220 per saham ketika penawaran umum perdana (IPO) Maret 2023. Pada 18 Desember 2023, harganya mencapai Rp 13.425. Kenaikannya sekitar 6.002 persen dalam sembilan bulan. BREN ditawarkan pada Rp 780 saat IPO Oktober 2023 dan menutup tahun pada Rp 7.475, naik sekitar 858 persen dalam kurang dari tiga bulan.
Pada DSSA, harga penutupan naik dari Rp 37.000 pada akhir 2024 menjadi Rp 101.000 pada akhir 2025, atau sekitar 173 persen. Dalam periode yang sama, pendapatan usaha turun 7,5 persen dan laba tahun berjalan turun 33,5 persen. Perbedaan arah ini mengindikasikan tanda bahaya yang harus diuji terhadap prospek usaha, keterbukaan informasi, dan pola transaksi.
Ada peristiwa yang lebih spesifik. Pada akhir Oktober–awal November 2023, CUAN naik 99,63 persen dalam sebulan. BEI mengumumkan aktivitas pasar tidak wajar pada 30 Oktober. Dalam penjelasan atas volatilitas transaksi, manajemen menyatakan tidak mengetahui informasi atau fakta material yang dapat memengaruhi nilai efek atau keputusan investor.
Ini salah satu peristiwa yang harus dibedah sampai ke rekening transaksinya. Siapa yang membeli lebih dahulu, siapa yang mengerek harga, siapa yang menyebarkan informasi, dan siapa yang menjual setelah investor lain masuk? Penjelasan emiten bahwa tidak ada fakta material harus ditindaklanjuti dengan pemeriksaan perdagangan.
Tak hanya itu. Pengawas sudah menerima tanda bahaya bertahun-tahun lalu. Laporan tahunan CUAN mencatat lima kali suspensi pada 2023. BREN disuspensi pada 10 November 2023. DSSA mencatat pengumuman aktivitas pasar tidak wajar pada Januari dan Mei 2024, disusul beberapa suspensi. Bursa telah mendeteksi pergerakan yang memerlukan tindakan.
Pada 11 Januari 2024, OJK bahkan menyatakan sedang menunggu hasil pemeriksaan BEI atas CUAN. Hampir tiga tahun berlalu, publik tidak mendengar ada sanksi kepada tiga perusahaan yang dikendalikan konglomerat papan atas tersebut sampai hari ini.
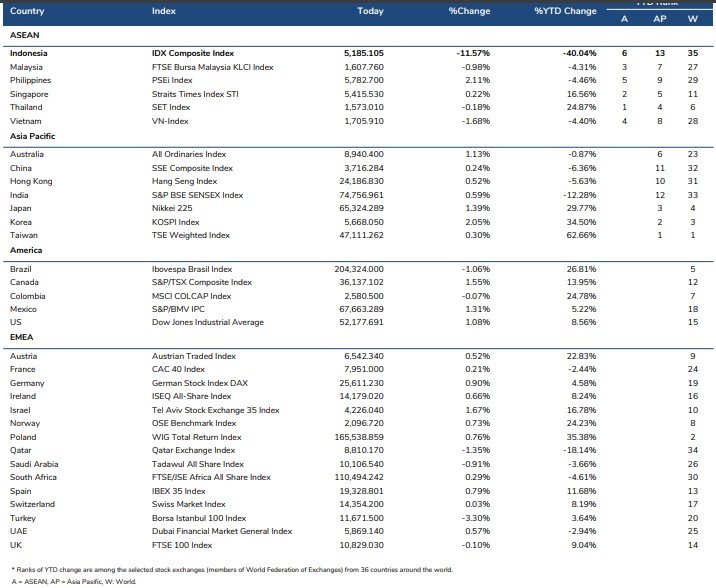
Sanksi administratif pun baru diumumkan setelah Morgan Stanley Capital International (MSCI) mengumumkan membuka konsultasi mengenai usulan penurunan status pasar saham Indonesia menjadi Standalone Market pada 15 Oktober 2026. Perusahaan international ini merupakan penyedia indeks pasar saham, data investasi, dan perangkat analisis risiko yang digunakan investor global.
Kategori tersebut lebih merugikan bagi posisi Indonesia dalam ekosistem indeks global MSCI dibanding ancaman sebelumnya turun kelas ke Frontier Market, dari posisi BEI saat ini Emerging Market. Untuk itu, OJK dan BEI harus segera mengungkap pula kapan indikasi pelanggaran ditemukan, kapan laporan disampaikan, dan kapan pemeriksaan dan penyelidikan dimulai. Lalu, siapa yang mengambil keputusan, serta apa yang menghambat penindakannya.
Selain itu, perlu diingat, suspensi adalah menghentikan perdagangan sementara. Namun, suspensi tidak membongkar rekening nominee, tidak mengembalikan keuntungan ilegal, dan tidak mengganti kerugian investor. Artinya, jika setelah perdagangan dibuka pola yang sama berulang, pengawasan harus naik ke pemeriksaan hubungan antarpelaku dan aliran dana. Mengulang peringatan tanpa menuntaskan sumber pelanggaran: membiarkan risiko tetap berada di pasar.
Pidana dan Perlindungan Investor?
Mengapa baru sekarang? Ketua Dewan Komisioner OJK Friderica Widyasari Dewi menyatakan pemeriksaan memerlukan proses panjang dan membantah pengumuman itu semata-mata dipicu MSCI. Penjelasan ini tidak cukup.
OJK harus membuktikan apa yang dikerjakan sepanjang masa pemeriksaan dan bagaimana investor dilindungi selama itu, agar publik dapat menilai apakah penindakan berjalan sejak indikasi pertama, atau baru dipercepat setelah tekanan terhadap kredibilitas bursa Indonesia membesar. Tanpa penjelasan kronologi yang masuk akal dan transparan, klaim proses panjang OJK sulit diterima.
Artikel pilihan:
Prabowo Jadilah Bapak Mitigasi Perubahan Iklim, Selamatkan Rakyat dan Pertumbuhan Ekonomi
Perlu dicatat, pengaturan atau manipulasi harga dan insider trading adalah perbuatan melawan hukum yang diatur sebagai tindak pidana pasar modal. Pasal 91 dan 92 UU Pasar Modal melarang pembentukan gambaran pasar semu dan rangkaian transaksi untuk memengaruhi harga serta keputusan investor. Pasal 95 dan ketentuan terkait mengatur larangan perdagangan dengan informasi orang dalam. Karena itu, perkara ini tidak boleh berhenti pada sanksi administratif. Penyelidikan pidana harus diperdalam terhadap pengaturan harga, transaksi semu, dan penggunaan informasi orang dalam.
Apalagi, OJK telah mengumumkan temuan manipulasi DSSA dan pelanggaran penjatahan BREN serta CUAN. Temuan administratif tersebut harus menjadi pintu masuk pendalaman pidana. Penyidik harus membuktikan siapa yang mengatur transaksi, siapa yang memiliki informasi material sebelum publik, kapan informasi diperoleh, transaksi apa yang dilakukan berdasarkan informasi tersebut, serta ke mana keuntungan mengalir. Seluruh bukti transaksi dan komunikasi harus diamankan agar perkara tidak berhenti pada pelaku lapangan.
Hal penting lain, kepercayaan investor tidak pulih hanya karena sanksi denda besar. Investor perlu mengetahui bahwa keuntungan manipulasi ditarik kembali, kerugiannya dipulihkan melalui mekanisme yang dapat diakses, dan pelaku tidak dapat mengulang perbuatan melalui rekening atau perusahaan lain. Apalagi, denda yang masih menyisakan keuntungan ilegal berisiko dihitung sebagai biaya menjalankan kecurangan.
Pemeriksaan pun harus menjangkau pejabat di lingkungan BEI dan OJK yang menangani pengawasan, pelaporan, serta tindak lanjut perkara. Buka jejak keputusan mereka. Periksa apakah laporan ditahan, rekomendasi diabaikan, pemeriksaan diperlambat, atau ada konflik kepentingan. Pengetahuan, kewenangan, dan tindakan setiap pejabat harus dicocokkan dengan dokumen.
Jika ditemukan kelalaian, jatuhkan sanksi sesuai tanggung jawabnya. Jika ditemukan kesengajaan membantu, menutup informasi, atau menerima imbalan, proses menurut hukum pidana yang relevan. Pemeriksaan ini harus independen dari pejabat yang keputusan pengawasannya sedang diuji.
Pengumuman OJK juga harus diikuti pembukaan identitas pelanggar dan pemilik manfaatnya. Selain itu, segerakan pemulihan kerugian investor, pendalaman penyelidikan pidana, hingga pemeriksaan terhadap kegagalan pengawasan.
Ingat, bursa Indonesia kehilangan kepercayaan ketika harga dapat direkayasa dan penindakannya terlambat. Kepercayaan investor tidak akan kembali jika perkara berhenti pada pembayaran denda administratif!
16 Oktober 2026
Sumber:
PT Petrindo Jaya Kreasi Tbk, Laporan Tahunan 2023, halaman tercetak 7–8 dan 71–73: harga, suspensi dan ekspansi. Tanggal 18 Desember dikonfirmasi melalui pemberitaan pencabutan suspensi Januari 2024.
PT Barito Renewables Energy Tbk, Laporan Tahunan 2023, halaman tercetak 8–9: harga penawaran, penutupan akhir tahun dan suspensi.
PT Barito Renewables Energy Tbk, Laporan Tahunan 2025, halaman tercetak 12–13: harga kuartalan 2024–2025 dan perkembangan operasi.
PT Dian Swastatika Sentosa Tbk, Laporan Tahunan 2025, halaman tercetak 11 dan 19: harga saham, pendapatan dan laba tahun berjalan.
PT Dian Swastatika Sentosa Tbk, Laporan Tahunan 2024, halaman tercetak 26: UMA dan suspensi selama 2024.
UU Nomor 8 Tahun 1995 tentang Pasar Modal, Pasal 91, 92, 95 dan ketentuan terkait; dibaca bersama perubahan dalam UU Nomor 4 Tahun 2023. Penentuan pasal dan ancaman pidana untuk transaksi tertentu mengikuti waktu perbuatan dan ketentuan yang berlaku.